장기렌트 리스 차이 — 근거 법·명의·자동차세·사고 책임·사업자 비용처리 비교
장기렌트와 리스는 근거 법부터 다릅니다. 장기렌트는 여객자동차 운수사업법의 자동차대여사업이고, 리스는 여신전문금융업법의 시설대여라는 금융입니다.12
이 차이가 등록 명의, 자동차세 세율, 사고 때 책임, 사업자 비용처리까지 갈라 놓습니다. 월 납입액만 비교하면 보이지 않는 부분이라 조문으로 하나씩 짚어 봅니다.
한눈에 비교
| 구분 | 장기렌트 | 리스 |
|---|---|---|
| 근거 법 | 여객자동차 운수사업법(자동차대여사업) | 여신전문금융업법(시설대여) |
| 차의 성격 | 대여사업자의 사업용 자동차 | 리스사가 취득해 빌려주는 차 |
| 등록 명의 | 대여사업자 | 이용자 명의로 등록할 수 있음 |
| 취득세 납세자 | 대여사업자(영업용 4%) | 리스사(이용자 명의 등록이어도) |
| 승용 자동차세 | 영업용 cc당 18~24원 | 영업용이 아니면 비영업용 cc당 80~200원 |
| 검사 등 관리 의무 | — | 이용자가 당사자로 이행 |
| 사업자 감가상각비 상당액 | 렌트료의 70% | 리스료 − 보험료·자동차세·수선유지비 |
표의 근거는 아래 각 항목에 조문과 함께 붙였습니다.3456789
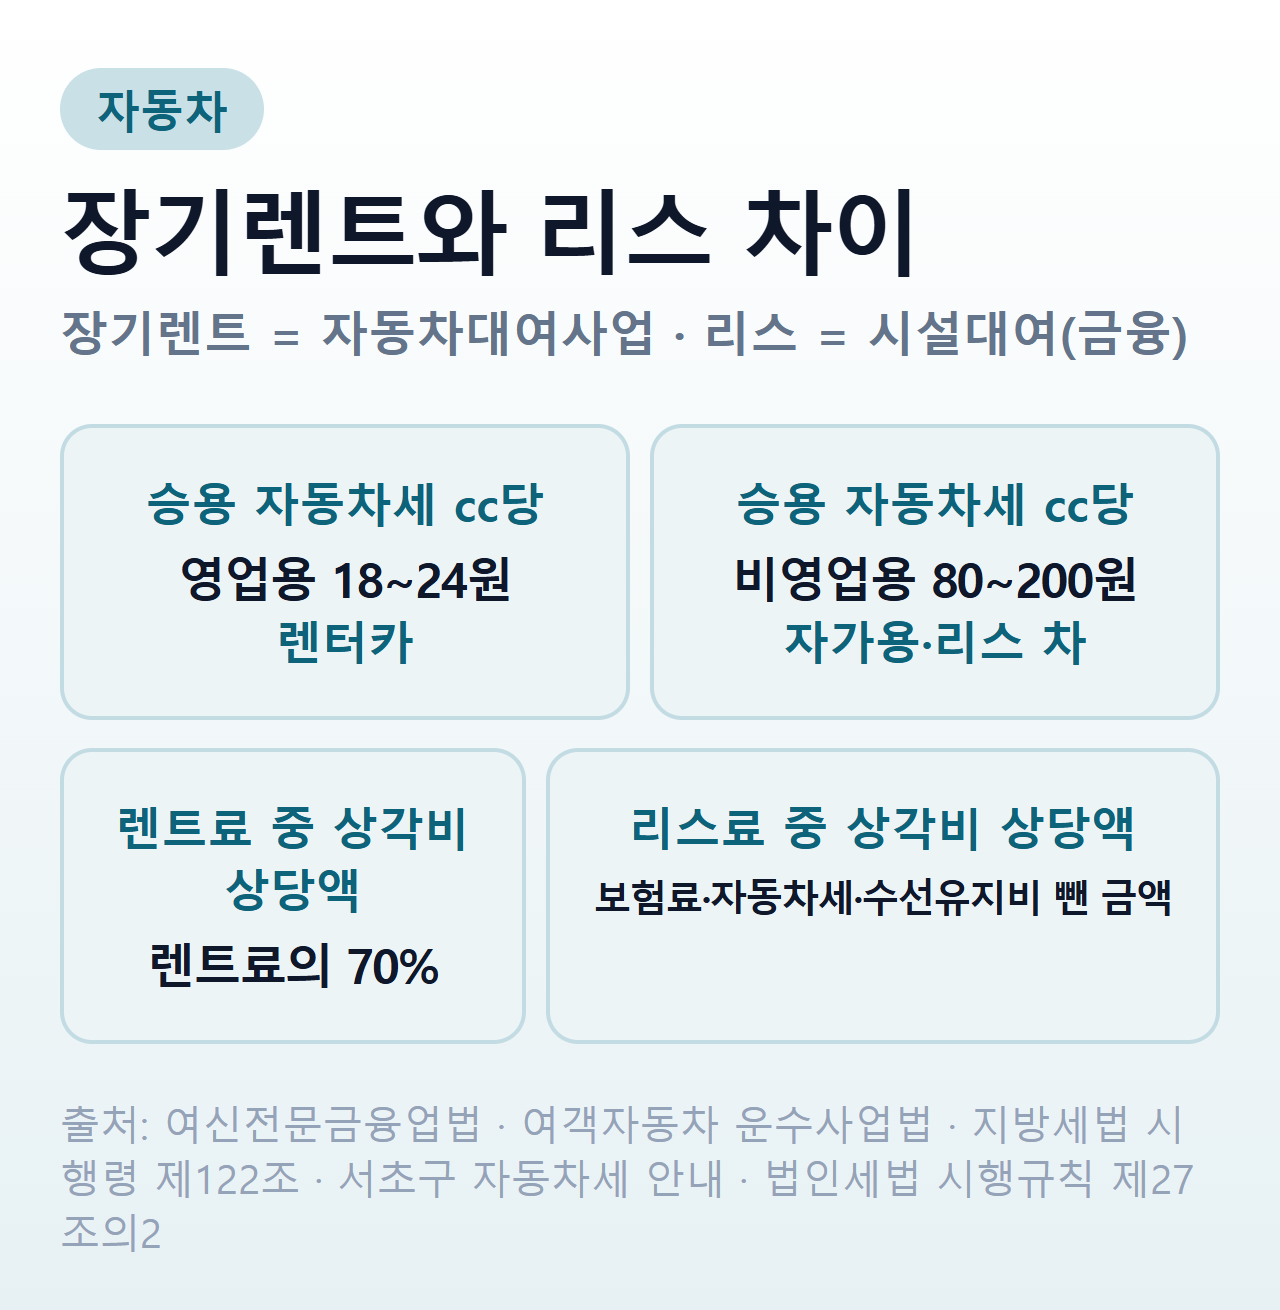 출처: 여신전문금융업법 · 여객자동차 운수사업법 · 지방세법 시행령 제122조 · 서초구 자동차세 안내 · 법인세법 시행규칙 제27조의2
근거 법과 계약 구조
자동차대여사업은 다른 사람의 수요에 응해 유상으로 자동차를 대여하는 사업입니다.1 이 사업을 하려면 사업계획을 갖춰 시·도지사에게 등록해야 합니다.10
리스(시설대여)는 리스사가 물건을 새로 취득하거나 대여받아 일정 기간 이상 쓰게 하고, 그동안 대가를 정기적으로 나눠 받는 금융입니다.2 렌트가 「차를 빌리는 서비스」라면 리스는 「차를 매개로 한 금융 상품」에 가깝습니다.
등록 명의와 취득세
리스사는 차량을 이용자 명의로 등록할 수 있습니다. 자동차관리법에도 불구하고 허용되는 특례입니다.4
그런데 이용자 명의로 등록해도 취득세상 취득자는 리스사로 봅니다.5 등록증에 내 이름이 있어도 차를 산 사람은 리스사라는 뜻인데요. 그래서 리스 계약을 볼 때는 명의와 별개로 만료 후 처분 조건을 확인해야 합니다.
장기렌트 차는 대여사업자의 사업용 자동차입니다.3 자동차 취득세율은 비영업용 승용차가 7%, 영업용이 4%로 정해져 있습니다.1112
자동차세 — 영업용과 비영업용
자동차세에서 영업용은 여객자동차 운수사업법 등에 따라 면허(등록 포함)를 받고 일반의 수요에 제공하는 차입니다. 개인·법인이 그 밖의 용도로 쓰는 차는 비영업용입니다.6 등록된 대여사업자의 렌터카는 앞쪽, 자가용은 뒤쪽에 해당합니다.
| 배기량 | 영업용 cc당 | 비영업용 cc당 |
|---|---|---|
| 1,000cc 이하 | 18원 | 80원 |
| 1,600cc 이하 | 18원 | 140원 |
| 2,000cc 이하 | 19원 | 200원(1,600cc 초과) |
| 2,500cc 이하 | 19원 | 200원(1,600cc 초과) |
| 2,500cc 초과 | 24원 | 200원(1,600cc 초과) |
위 세액은 서초구 자동차세 안내의 승용차 표입니다.7 자가용 승용차에는 여기에 지방교육세 30%가 더 붙습니다.13
예를 들어 2,000cc 승용차라면 영업용은 2,000×19원 = 38,000원입니다. 비영업용은 2,000×200원 = 400,000원에 지방교육세 30%를 더해 520,000원입니다.713 차령 경감 전 연세액 기준이고, 이 세금이 렌트료·리스료에 어떻게 반영되는지는 계약마다 다릅니다.
사고 책임과 관리 의무
리스 차로 사고를 내 다른 사람에게 손해를 입힌 경우, 자동차손해배상 보장법 제3조를 적용할 때 리스사는 운행자로 보지 않습니다.14 배상 책임의 중심이 차를 실제로 운행한 이용자 쪽에 놓인다는 뜻입니다.
검사처럼 법령이 차 소유자에게 지우는 유지·관리 의무도 리스 이용자가 직접 이행해야 합니다.15 정기검사 시기를 리스사가 챙겨 줄 것이라고 기대하면 안 되는 이유입니다.
렌터카에서 금지되는 것
장기렌트 차는 빌린 사람이 돈을 받고 운송에 쓰거나 다시 남에게 빌려줄 수 없습니다. 이를 알선하는 것도 누구에게나 금지됩니다.3
빌린 사람에게 운전자를 알선하는 것도 원칙적으로 금지입니다.16 예외 가운데 하나가 6개월 이상 장기간 임차하는 법인이어서, 이런 법인 임차인에게는 대여사업자가 운전자를 알선할 수 있습니다.17
사업자 비용처리 — 70%와 수선유지비 차감
법인이나 복식부기의무 개인사업자가 업무에 쓰는 승용차는 업무용승용차 특례가 적용됩니다.18 빌린 차라면 임차료 가운데 감가상각비 상당액이 따로 계산됩니다.19
감가상각비 상당액을 구하는 방법이 렌트와 리스에서 다릅니다.
- 장기렌트(자동차대여사업자): 렌트료의 70%8
- 리스(시설대여업자): 리스료에서 포함된 보험료·자동차세·수선유지비를 뺀 금액. 수선유지비를 구분하기 어려우면 보험료·자동차세를 뺀 리스료의 7%를 수선유지비로 볼 수 있습니다.9
이렇게 구한 감가상각비 상당액이 한 해 800만 원을 넘으면, 넘는 부분은 그해 비용으로 넣지 않고 다음 해로 이월합니다.2021
업무전용자동차보험에 가입하지 않았다면 업무사용금액은 0원입니다.22 운행기록을 쓰지 않은 경우에도 업무사용비율이 정해진 비율로 제한되는데, 관련비용이 1천5백만 원을 넘으면 1천5백만 원을 관련비용으로 나눈 비율만 인정됩니다.2324
계약 만료 후 처분
리스는 사용 기간이 끝난 뒤 물건을 어떻게 처분할지를 당사자 간 약정으로 정합니다.2 반납할지, 인수할지는 법이 아니라 계약서가 정한다는 뜻입니다.
장기렌트 차는 대여사업자의 사업용 자동차이므로 빌린 사람이 남에게 넘기거나 다시 빌려줄 수 없습니다.3 만료 뒤 인수 조건이 있는지는 계약서에서 확인해야 합니다.
자주 묻는 질문
Q. 장기렌트와 리스의 가장 큰 차이는 무엇인가요? 근거 법이 다릅니다. 장기렌트는 자동차대여사업, 리스는 시설대여라는 금융입니다.12 이 때문에 명의·세금·사고 책임·비용처리가 달라집니다.
Q. 리스 차는 내 명의로 등록되나요? 이용자 명의로 등록할 수 있습니다.4 다만 그래도 취득세상 취득자는 리스사입니다.5
Q. 렌터카는 자동차세가 왜 싼가요? 등록된 대여사업 차는 영업용이라 cc당 18~24원이 적용됩니다.67 자가용 승용차는 cc당 80~200원에 지방교육세 30%가 붙습니다.13
Q. 사업자는 렌트와 리스 중 비용처리가 어떻게 다른가요? 렌트는 렌트료의 70%, 리스는 보험료·자동차세·수선유지비를 뺀 금액이 감가상각비 상당액입니다.89 연 800만 원을 넘는 부분은 이월됩니다.20
Q. 장기렌트 차를 다른 사람에게 빌려줘도 되나요? 안 됩니다. 유상운송과 재대여, 그 알선이 모두 금지됩니다.3
함께 보면 좋은 글
- 자동차 구매·처분 총정리 — 구매·장기렌트·리스 선택과 전기차 보조금·폐차
- 자동차세 총정리 — 배기량 세율·차령 경감·연납
- 자동차 취득세 — 차량 취득세율과 신고·납부
-
법제처 국가법령정보센터, 「여객자동차 운수사업법」 제2조, https://www.law.go.kr/법령/여객자동차운수사업법 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「여신전문금융업법」 제2조제10호, https://www.law.go.kr/법령/여신전문금융업법 ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「여객자동차 운수사업법」 제34조제1항, https://www.law.go.kr/법령/여객자동차운수사업법 ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「여신전문금융업법」 제33조제1항, https://www.law.go.kr/법령/여신전문금융업법 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「지방세법」 제7조제9항, https://www.law.go.kr/법령/지방세법 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「지방세법 시행령」 제122조제1항, https://www.law.go.kr/법령/지방세법시행령/제122조 ↩ ↩2 ↩3
-
서울특별시 서초구, 「자동차세 안내」 승용자동차 영업용·비영업용 cc당 세액, https://www.seocho.go.kr/site/tax/02/10201050000002023050810.jsp ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「법인세법 시행규칙」 제27조의2제6항제2호, https://www.law.go.kr/법령/법인세법시행규칙/제27조의2 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「법인세법 시행규칙」 제27조의2제6항제1호, https://www.law.go.kr/법령/법인세법시행규칙/제27조의2 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「여객자동차 운수사업법」 제28조제1항, https://www.law.go.kr/법령/여객자동차운수사업법 ↩
-
법제처 국가법령정보센터, 「지방세법」 제12조제1항제2호가목, https://www.law.go.kr/법령/지방세법/제12조 ↩
-
법제처 국가법령정보센터, 「지방세법」 제12조제1항제2호다목, https://www.law.go.kr/법령/지방세법/제12조 ↩
-
서울특별시 서초구, 「자동차세 안내」 지방교육세, https://www.seocho.go.kr/site/tax/02/10201050000002023050810.jsp ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「여신전문금융업법」 제35조, https://www.law.go.kr/법령/여신전문금융업법 ↩
-
법제처 국가법령정보센터, 「여신전문금융업법」 제34조제1항, https://www.law.go.kr/법령/여신전문금융업법 ↩
-
법제처 국가법령정보센터, 「여객자동차 운수사업법」 제34조제2항, https://www.law.go.kr/법령/여객자동차운수사업법 ↩
-
법제처 국가법령정보센터, 「여객자동차 운수사업법」 제34조제2항제1호마목, https://www.law.go.kr/법령/여객자동차운수사업법 ↩
-
법제처 국가법령정보센터, 「소득세법」 제33조의2제1항, https://www.law.go.kr/법령/소득세법/제33조의2 ↩
-
법제처 국가법령정보센터, 「법인세법」 제27조의2제3항제2호, https://www.law.go.kr/법령/법인세법/제27조의2 ↩
-
법제처 국가법령정보센터, 「법인세법」 제27조의2제3항, https://www.law.go.kr/법령/법인세법/제27조의2 ↩ ↩2
-
법제처 국가법령정보센터, 「법인세법」 제27조의2제3항, https://www.law.go.kr/법령/법인세법/제27조의2 ↩
-
법제처 국가법령정보센터, 「법인세법 시행령」 제50조의2제4항제2호, https://www.law.go.kr/법령/법인세법시행령/제50조의2 ↩
-
법제처 국가법령정보센터, 「법인세법 시행령」 제50조의2제7항, https://www.law.go.kr/법령/법인세법시행령/제50조의2 ↩
-
법제처 국가법령정보센터, 「법인세법 시행령」 제50조의2제7항제2호, https://www.law.go.kr/법령/법인세법시행령/제50조의2 ↩